1. Trang chủ
  2. Câu hỏi thường gặp
  3. Theo nghiệp vụ
  4. CHTG Hóa đơn điện tử
  5. Câu hỏi thường gặp về Hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP

Câu hỏi thường gặp về Hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP

1. Tổng quan

Bài viết hướng dẫn cách xử lý các tình huống thường gặp khi lập, phát hành và quản lý hóa đơn điện tử theo quy định mới tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.

2. Cách xử lý

Trường hợp 1: Làm thế nào để hiển thị thông tin người mua gồm: Số CCCD, Mã ĐVCQHVNS (Mã đơn vị có quan hệ với ngân sách), Số hộ chiếu trên hóa đơn?

Trả lời: Để hiển thị thông tin người mua: Số CCCD, Mã ĐVCQHVNS (Mã đơn vị có quan hệ với ngân sách), Số hộ chiếu trên hóa đơn, anh/chị thực hiện theo 2 bước hướng dẫn sau đây:

  • Bước 1: Trên meInvoice, anh/chị thực hiện sửa mẫu hóa đơn hiển thị thêm các thông tin Số CCCD, Mã ĐVCQHVNS, Số hộ chiếu theo hướng dẫn tại đây.
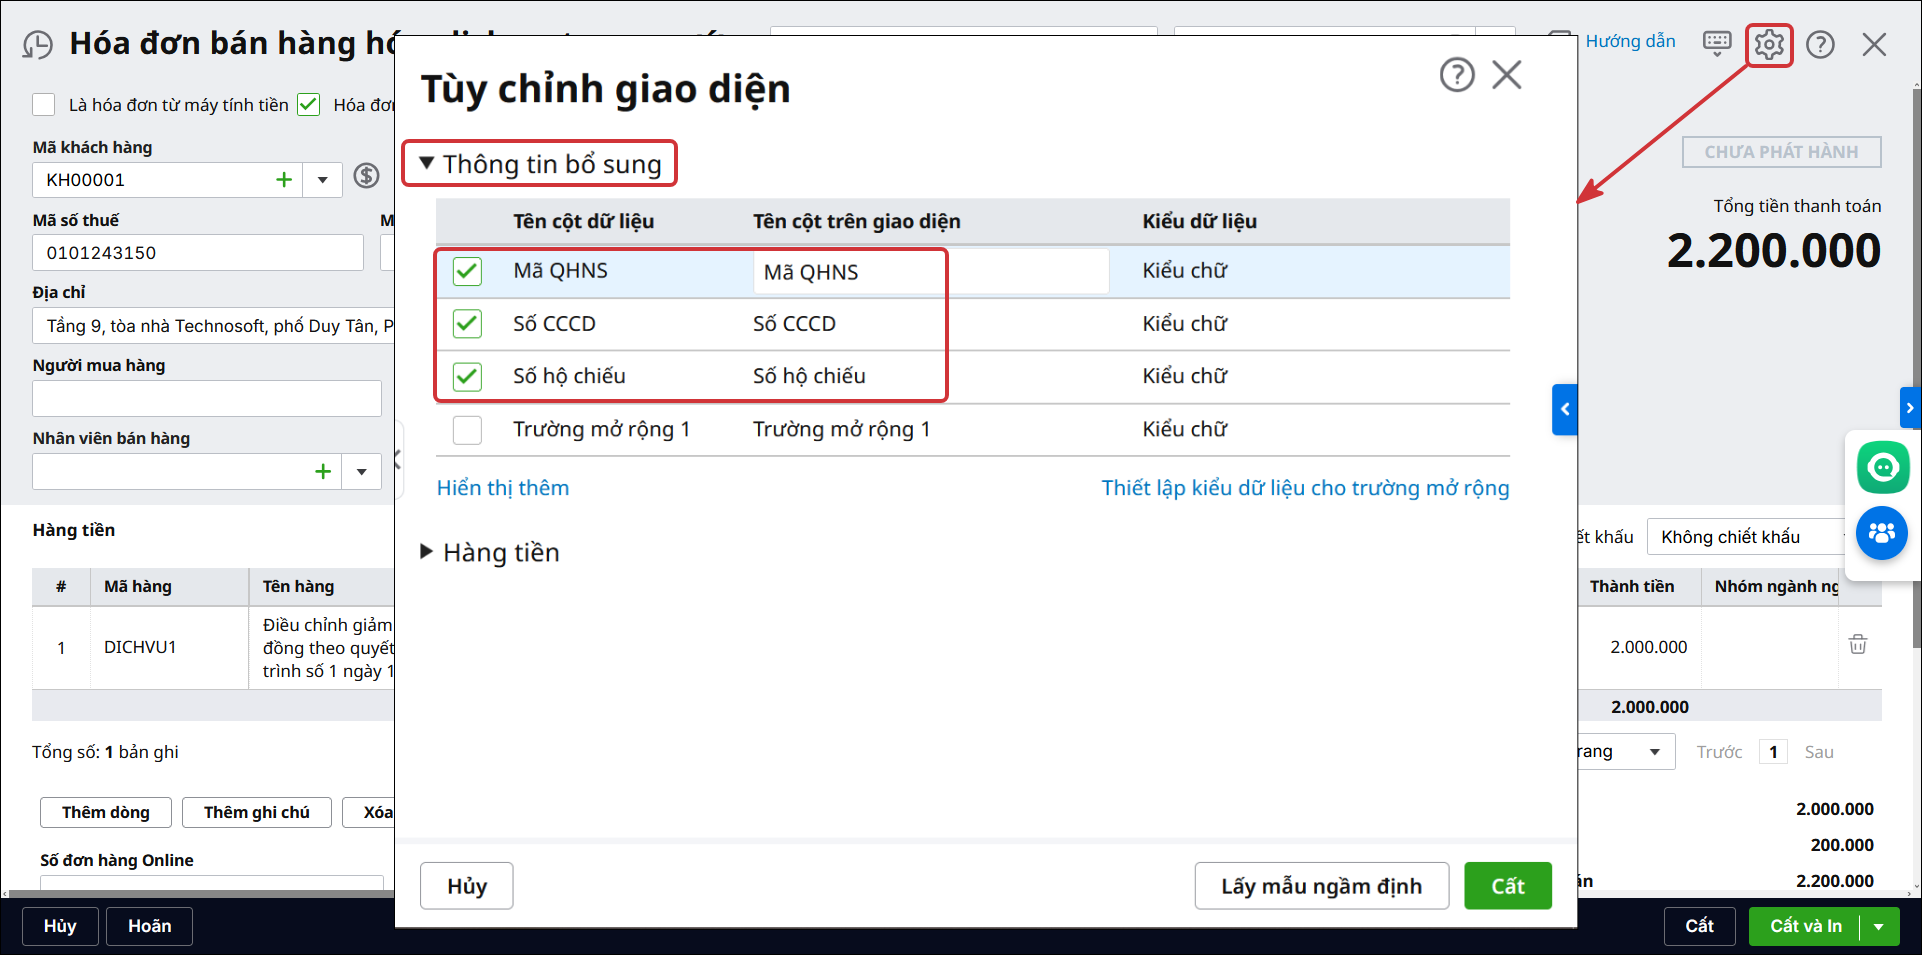
  • Bước 2: Trên phần mềm AMIS Kế toán cho doanh nghiệp siêu nhỏ, các trường thông tin mới bổ sung trên giao diện lập hóa đơn đang ngầm định ẩn, anh/chị cần thiết lập để hiển thị lên nếu có nhu cầu sử dụng:

Lưu ý:  Trường hợp không thấy các thông tin này trên chứng từ bán hàng lập kèm hóa đơn/hóa đơn độc lập, Anh/Chị nhấn vào biểu tượng bánh răng (⚙) Tùy chỉnh giao diện, tích chọn các thông tin ở tab Thông tin bổ sung và nhấn Cất.

Trường hợp 2: Hóa đơn của tôi chưa có thông tin Hình thức thanh toán (Thông tin bắt buộc theo Nghị định 254/2026/NĐ-CP) thì làm thế nào?

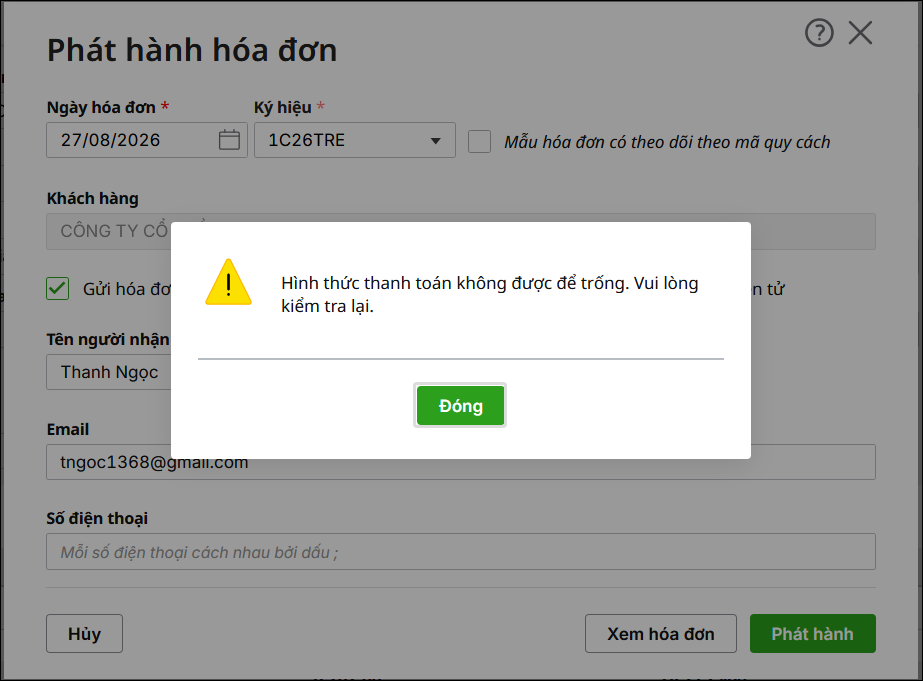
Trả lời: Khi phát hành hóa đơn mà thiếu thông tin “Hình thức thanh toán”, phần mềm AMIS Kế toán cho doanh nghiệp siêu nhỏ sẽ hiển thị cảnh báo:

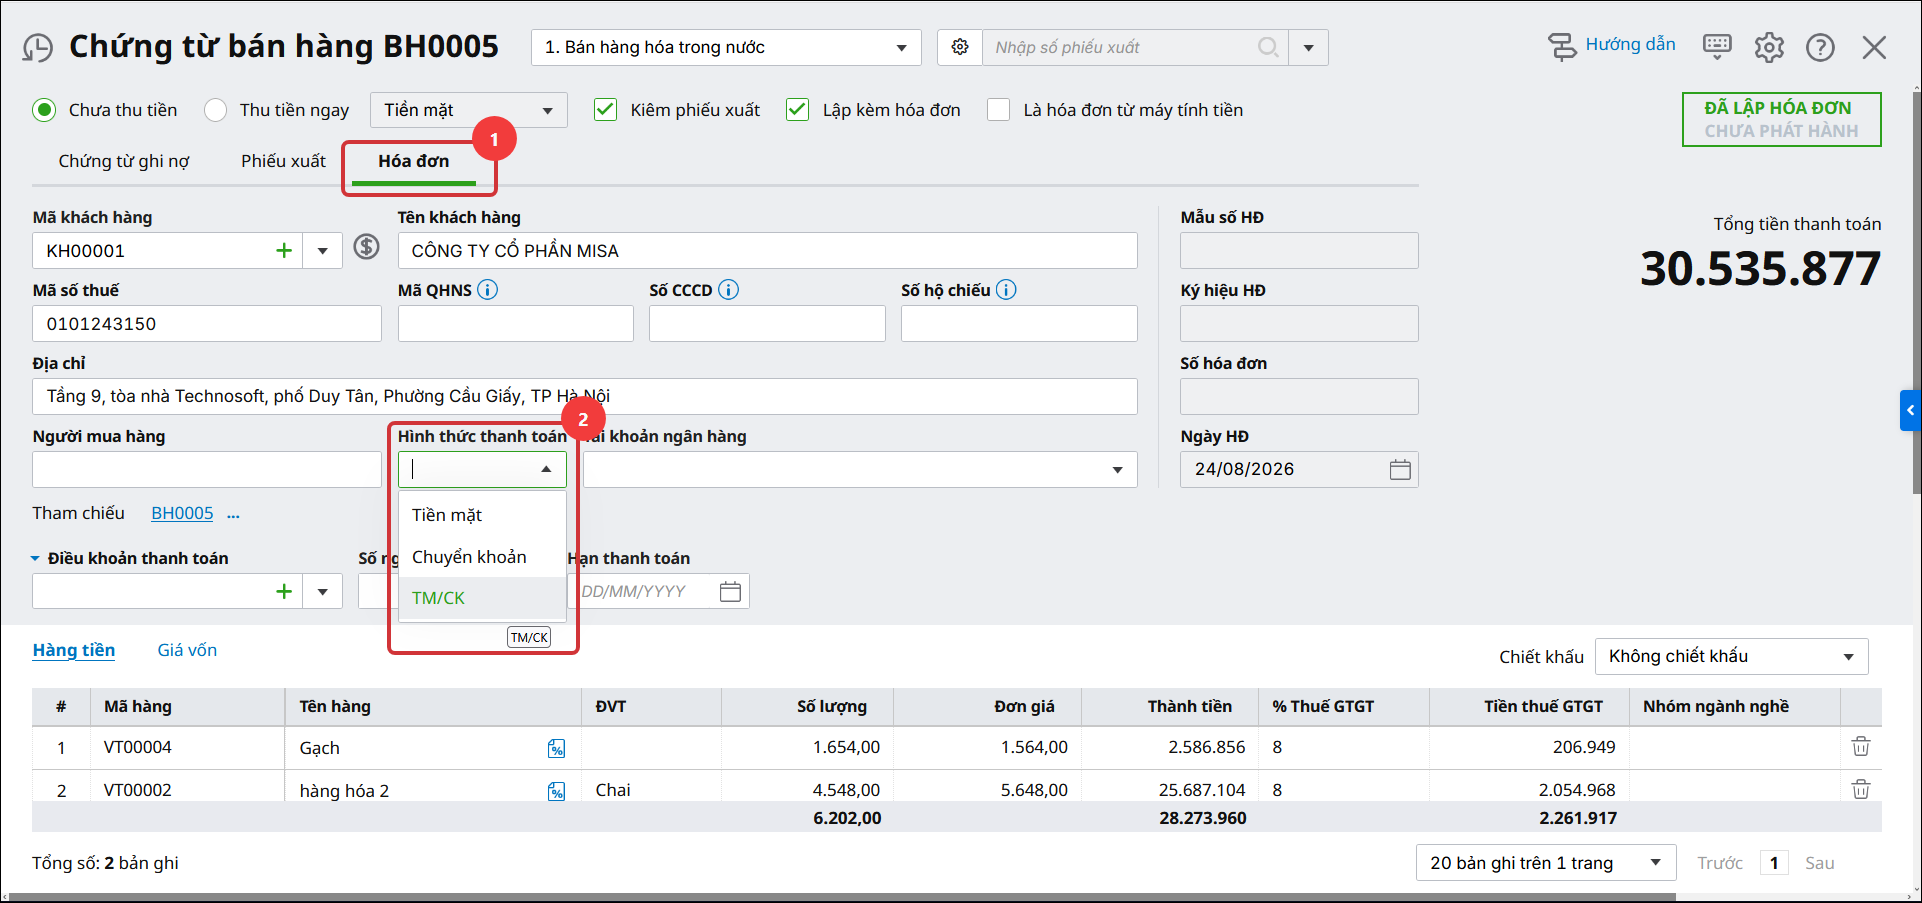
Anh/chị cần bổ sung thông tin hình thức thanh toán để thực hiện tiếp việc phát hành hóa đơn:

Lưu ý: Anh/chị có thể xem thêm tài liệu hướng dẫn chi tiết về quy định bắt buộc phải có thông tin Hình thức thanh toán tại đây.

Trường hợp 3: Tôi có hóa đơn đã thực hiện Hủy trên phần mềm trước 01/06/2025 nhưng chưa gửi Thông báo sai sót (TBSS) cho CQT thì xử lý thế nào?

Trả lời: Từ ngày 1/6/2025, CQT sẽ không tiếp nhận Thông báo sai sót chứa hóa đơn trạng thái Hủy. Nên Anh/Chị có thể xử lý 1 trong 2 cách:

  • Xuất hóa đơn điều chỉnh cho Hóa đơn bị hủy (giảm toàn bộ số lượng, đơn giá, thành tiền, tiền thuế, tổng tiền thanh toán)
  • Xuất hóa đơn thay thế cho hóa đơn hủy (giá trị hóa đơn bằng 0đ).

Lưu ý: Theo Nghị định 254/2026/NĐ-CP sẽ không cần gửi TBSS đến CQT với 2 hình thức xử lý này.

Trường hợp 4: Cách xuất hóa đơn cho khách lẻ?

Trả lời: Theo quy định tại điểm b mục 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP:

b) Trường hợp người mua là người tiêu dùng cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn phải thể hiện tên, địa chỉ, số định danh cá nhân (đối với người mua là người nước ngoài cung cấp thông tin để lập hóa đơn thì thông tin về địa chỉ, số định danh cá nhân có thể được thay thế bằng thông tin về số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch của khách hàng); trường hợp người mua không cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn thể hiện rõ “Bán cho người tiêu dùng”. Một số trường hợp bán hàng hóa, cung cấp dịch vụ đặc thù cho người tiêu dùng là cá nhân quy định tại điểm 9 Phụ lục này thì trên hóa đơn không phải thể hiện tên, địa chỉ, số định danh cá nhân của người mua.

Hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế.

Chi tiết cách xuất hoá đơn cho khách lẻ, người nước ngoài tham khảo tại đây.

Trường hợp 5: Làm thế nào để biết doanh nghiệp mình có thuộc đối tượng phải sử dụng hóa đơn khởi tạo từ máy tính tiền (MTT) không?

Trả lời:

Hóa đơn điện tử từ máy tính tiền là hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử không có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập từ hệ thống tính tiền, dữ liệu được chuyển đến cơ quan thuế theo định dạng chuẩn dữ liệu (Khoản 3 Điều 3 Nghị định 254/2026/NĐ-CP).

Các đối tượng sau bắt buộc phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế:

  • Áp dụng với Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam. Trường hợp tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng đã đăng ký sử dụng hóa đơn điện tư theo quy định tại điểm a, điểm b khoản này thì không bắt buộc đăng ký sử dụng hóa đơn điện tử từ máy tính tiền. (Mục c, Khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP)
  • Áp dụng với Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng hoặc hộ kinh doanh, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử mà có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế (Mục d, Khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP).

Trường hợp 6: Các bước phát hành hóa đơn máy tính tiền?

Trả lời: Anh chị thực hiện phát hành hóa đơn điện tử khởi tạo từ máy tính tiền theo hướng dẫn sau đây:

Xem thêm các nghiệp vụ về hóa đơn khởi tạo từ máy tính tiền tại đây.

Cập nhật 14/09/2026

Bài viết này hữu ích chứ?

Bài viết liên quan